الاستثمار في أتمتة المستودعات ليس مجرد قرار لشراء معدات، بل هو قرار تشغيلي طويل الأجل يؤثر في طريقة تنفيذ الطلبات، والحاجة إلى الورديات، ودقة المخزون، والمساحة المتاحة، والقدرة على النمو معاً. لذلك، يجب أن تكون الإجابة عن سؤال «خلال كم سنة يسترد النظام تكلفته؟» أشمل من مجرد قسمة قيمة الاستثمار على تكلفة الموظفين الحالية. فالحساب السليم يقيس الخسائر الحالية، ويضع نموذجاً للأداء الواقعي بعد الأتمتة، ويقارن النفقات الاستثمارية والتشغيلية على أساس زمني موحّد.
نتناول في هذا الدليل، خطوة بخطوة، البيانات المستخدمة لحساب العائد على الاستثمار في أتمتة المستودعات، والتكاليف التي غالباً ما تُغفل، والقيمة المالية للزيادة في الطاقة التشغيلية، وكيفية اختبار السيناريوهات المختلفة. والهدف ليس تقديم نسبة واحدة بوصفها «عائداً جيداً على الاستثمار»، بل بناء نموذج أعمال قابل للتدقيق، يتيح لفرق الإدارة والعمليات والمالية والهندسة مناقشة الافتراضات نفسها.
حدّد نطاق الاستثمار بدقة أولاً
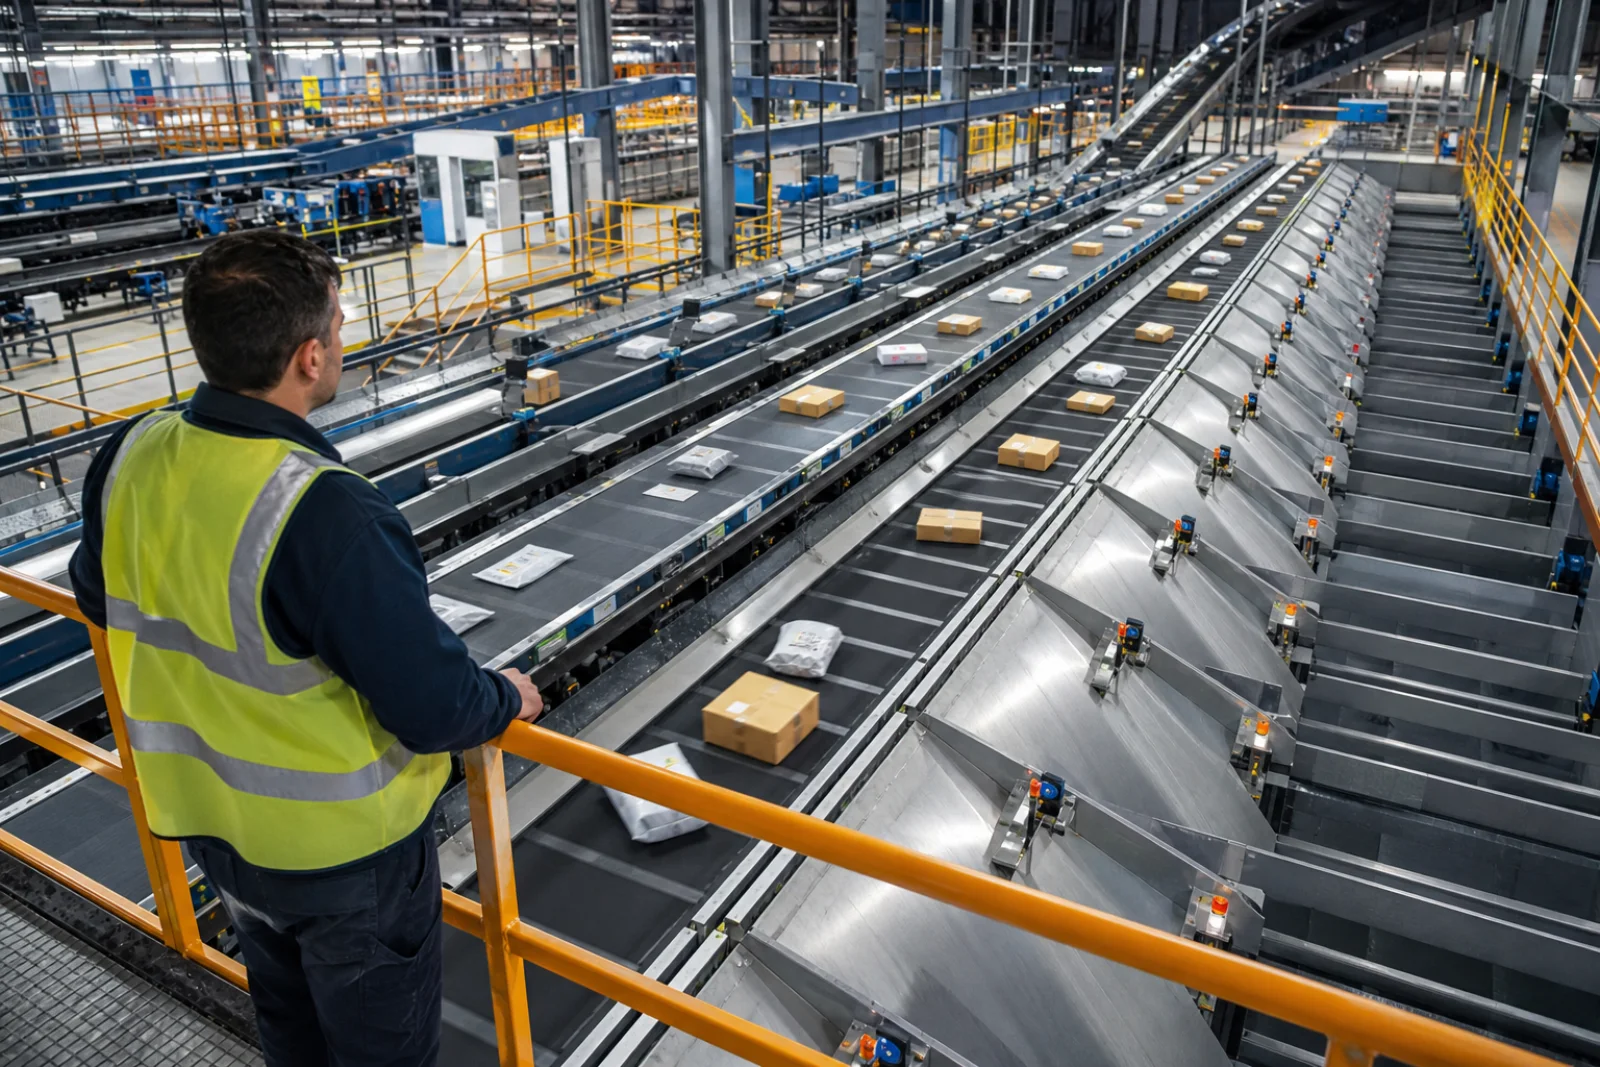
يجب توضيح نطاق الأتمتة قبل حساب ROI. هل سيُركّب خط نواقل فقط، أم سيتغير التدفق بالكامل من الاستلام إلى الشحن؟ وهل ستُقيّم منظومة الفرز والتخزين الآلي والروبوتات المتنقلة ومحطات التقاط الأصناف وقراءة الباركود وتكامل البرمجيات ضمن الاستثمار نفسه؟ إذا كان النطاق غير واضح، فستظهر التكاليف ناقصة والمكاسب متفائلة. ويجب مقارنة الوضع الحالي والوضع المستهدف ضمن حدود العملية نفسها.
توضّح وثيقة النطاق الجيدة نقطة دخول المنتج إلى النظام ونقطة خروجه منه، وأنواع المنتجات التي ستتم مناولتها، ونظام الورديات المستهدف، والأحجام اليومية وأحجام الذروة، وروابط WMS/WCS، وأعمال المبنى والطاقة. العملية اللوجستية الداخلية لا تقتصر على معدات الأتمتة، ولذلك يجب أيضاً إظهار البنود الداعمة منذ البداية، مثل سيناريو الحريق والبنية التحتية للشبكة ومناطق المشغّلين وإمكانية الوصول لأغراض الصيانة.
أنشئ خط أساس لتكاليف الوضع الحالي
لا يمكن حساب الوفورات دون قياس الأداء قبل الاستثمار. ومن المفيد جمع بيانات تمثيلية لمدة تتراوح بين أربعة وثمانية أسابيع على الأقل. ويجب تسجيل عدد بنود الطلبات والطرود والمنصات النقالة يومياً، وتوزيع التدفقات الداخلة والخارجة بالساعة، ومسافة التقاط الأصناف، وعدد مرات مناولة كل منتج، ومعدلات الأخطاء وإعادة المعالجة، والعمل الإضافي، والعمالة المؤقتة، وتوقف المعدات، والمساحة المستخدمة. فالاكتفاء بالمتوسطات يحجب ذروات الحملات والمواسم.
يجب ألا تقتصر تكلفة العمالة على صافي الأجر، بل تشمل أيضاً الأعباء التي يتحملها صاحب العمل، وبدلات الورديات، والنقل، والوجبات، والإجازات، والتدريب، والتوظيف، وترك العمل، وعلاوة العمالة المؤقتة. ويشمل خط الأساس كذلك نفقات الصيانة والطاقة والتأجير والتجديد للرافعات الشوكية وعربات نقل المنصات والأجهزة الطرفية المحمولة والرفوف والطابعات ومعدات التعبئة المستخدمة في العملية اليدوية. وبذلك تتضح النفقات السنوية الفعلية التي ستحل الأتمتة محلها.
التكلفة الاستثمارية: ما البنود التي تشملها CAPEX؟
التكلفة الاستثمارية الأولية، أي CAPEX، أوسع من سعر المعدات الرئيسية. ويجب احتساب المعدات الميكانيكية واللوحات الكهربائية وتمديدات الكابلات الميدانية وحواجز السلامة والمستشعرات وبرمجيات التحكم وتكامل WMS أو تكامل WCS، والبنية التحتية للخوادم والشبكة والتركيب والاختبار والتشغيل الأولي والتدريب وإدارة المشروع معاً. وإذا لزم تدعيم المبنى أو تحسين الأرضية أو تعديل مرشّات الحريق أو إنشاء طابق نصفي، فتُعد هذه الأعمال أيضاً جزءاً من الاستثمار.
يُخصّص احتياطي للمخاطر لتغطية الأعمال غير المتوقعة بحسب مستوى نضج النطاق. ويكون عدم اليقين أعلى في المشروع الذي لا يزال في مرحلة التصور الأولي، وأقل في المشروع الذي اكتملت هندسته التفصيلية. وإظهار احتياطي المخاطر كبند مستقل بدلاً من إخفائه يحسّن جودة القرار. كما يجب إضافة خسارة الإنتاج المخططة خلال فترة التشغيل الأولي، ومساحة التشغيل المؤقتة، وتكلفة التشغيل المتوازي إلى النموذج بوصفها تدفقات نقدية خارجة.
التكلفة التشغيلية: OPEX والتكلفة الإجمالية للملكية
قد تقلّل الأتمتة الحاجة إلى العمالة، لكنها تُنشئ نفقات للصيانة وقطع الغيار وتراخيص البرمجيات والطاقة والشبكة والأمن السيبراني والدعم المتخصص. ويجب أن يتضمن حساب OPEX السنوي الصيانة الوقائية، والاستجابة للأعطال، وقطع الغيار الحرجة، والقطع الاستهلاكية، وعقود التراخيص والدعم، واستبدال البطاريات أو السيور، وتدريب المشغّلين. وقد لا تزداد هذه البنود بصورة خطية مع توسّع النظام.
التكلفة الإجمالية للملكية هي مجموع CAPEX وOPEX المخصومة خلال فترة تحليل محددة. وعند اختيار فترة من خمس أو سبع أو عشر سنوات، يُراعى العمر الاقتصادي للمعدات والأفق التخطيطي للمنشأة. فالحل منخفض سعر الشراء الذي يتطلب صيانة مكثفة قد يكون مرتفع التكلفة على امتداد دورة حياته. ولهذا يجب مقارنة عروض المورّدين باستخدام نموذج TCO موحّد.
ما البنود التي تتكوّن منها المنفعة السنوية؟
المنفعة الأولى هي الوفورات المباشرة في تكلفة العمالة. ويجب تحديد الوظائف التي ستُلغى فعلياً بعد الأتمتة، أو سيُنقل شاغلوها إلى مهام أخرى، أو لن تكون هناك حاجة إلى التوظيف فيها أثناء النمو، كلٌّ على حدة. فافتراض «انخفاض العدد بعشرة أشخاص» لا يكون موثوقاً دون تحديد مهام هؤلاء الأشخاص وورديات عملهم. وأحياناً لا تقلّل الأتمتة عدد الموظفين، بل تتيح إدارة حجم أكبر بالفريق نفسه. وفي هذه الحالة، تُنمذج المنفعة باعتبارها تجنّباً للتوظيف المستقبلي.
المنفعة الثانية هي تقليل الأخطاء وإعادة المعالجة. وتُدرس تكلفة المنتج الخاطئ والكمية الخاطئة والمسار الخاطئ والطرد المفقود والمنتج التالف مع تكاليف نقل المرتجعات وخدمة العملاء وإعادة التقاط الأصناف وتصحيح المخزون والأثر على السمعة. والمنفعة الثالثة هي الطاقة التشغيلية. إذ يمكن تحويل تأجيل توسعة المستودع، أو تقليل الحاجة إلى استئجار مستودع خارجي، أو زيادة نسبة الشحن في اليوم نفسه، بفضل ارتفاع معدل المخرجات في الساعة، إلى قيمة مالية.
المنفعة الرابعة هي استغلال المساحة. أنظمة التخزين الآلي يمكن أن تزيد كثافة المخزون لكل متر مربع. وإذا خُصّصت المساحة المتاحة فعلياً لوظيفة أخرى في الإنتاج أو التخزين أو الشحن، فتكون لها قيمة تعادل الإيجار أو تكلفة الفرصة البديلة. والمنفعة الخامسة هي السلامة المهنية وبيئة العمل الملائمة؛ إذ قد تنخفض وتيرة الحوادث وعمليات رفع الأحمال الثقيلة وحركة الرافعات الشوكية ومسافات المشي. ويجب حساب هذه القيم بحذر استناداً إلى بيانات الحوادث السابقة وتكاليف التأمين.
المؤشرات المالية الأساسية والمعادلات
يُعبّر عن معدل العائد البسيط على الاستثمار كما يلي: ROI = (إجمالي المنفعة المالية − إجمالي التكلفة الاستثمارية) / إجمالي التكلفة الاستثمارية × 100. أما فترة الاسترداد البسيطة فهي حاصل قسمة الاستثمار الأولي على صافي المنفعة السنوية. فعلى سبيل المثال، إذا كان الاستثمار 30 مليون TL، والمنفعة السنوية الإجمالية 10 ملايين TL، والنفقات التشغيلية السنوية الإضافية 2 مليون TL، فإن صافي المنفعة السنوية يبلغ 8 ملايين TL، وفترة الاسترداد البسيطة 3,75 سنة.
لا يأخذ هذان المؤشران القيمة الزمنية للنقود في الحسبان. وفي المشاريع طويلة العمر، يجب استخدام صافي القيمة الحالية (NBD/NPV) ومعدل العائد الداخلي (IRR). وتُخصم التدفقات النقدية الصافية المتوقعة لكل سنة إلى قيمتها الحالية باستخدام معدل الخصم المختار. وإذا كانت NPV موجبة، فإن المشروع يولّد قيمة تفوق تكلفة رأس المال المستخدمة. أما IRR فهو معدل العائد الذي يجعل NPV تساوي صفراً. ويجب اعتماد معدل الخصم المؤسسي والمعالجة الضريبية لدى الفريق المالي.
مثال على دراسة جدوى لأتمتة مستودع
لنفترض مستودعاً يعالج 18 ألف بند طلب يومياً، ويرتفع العدد إلى 27 ألفاً في فترة الذروة. ويعمل إجمالي 42 شخصاً في التقاط الأصناف وفرزها يدوياً عبر ثلاث ورديات. وتبلغ التكلفة السنوية للعملية، بما فيها العمل الإضافي والعمالة المؤقتة والأخطاء وإعادة المعالجة، 24 مليون TL. ولنفترض أن الاستثمار المقترح في النواقل ومنظومة الفرز والبرمجيات يبلغ 46 مليون TL، وأن إجمالي CAPEX يصل إلى 52 مليون TL مع أعمال المبنى واحتياطي المخاطر.
تُقدّر نفقات الصيانة والطاقة والتراخيص السنوية للنظام الجديد بمبلغ 4 ملايين TL. وتُتوقّع منفعة بقيمة 11 مليون TL من العمالة والعمل الإضافي، و2 مليون TL من تقليل الأخطاء، و3 ملايين TL من تأجيل الحاجة إلى مستودع خارجي، و2 مليون TL كتقدير متحفّظ لمنفعة زيادة الطاقة التشغيلية. وبذلك تبلغ المنفعة السنوية الإجمالية 18 مليوناً، وصافي المنفعة 14 مليون TL. وتكون فترة الاسترداد البسيطة نحو 3,7 سنة. لكن هذه النتيجة تعتمد على تحوّل منفعة الطاقة التشغيلية فعلياً إلى إيرادات أو تكاليف يجري تجنّبها.
توخَّ الحذر عند تحويل زيادة الطاقة التشغيلية إلى إيرادات
معالجة ضعف عدد المنتجات في الساعة نظرياً لا تعني تلقائياً مضاعفة الإيرادات. إذ يجب أن يدعم هذا الحجم كلٌّ من الطلب على المبيعات، وتوافر المخزون، وطاقة النقل، والأوقات النهائية لاستقبال الطلبات. لذلك يمكن تقسيم منفعة الطاقة التشغيلية إلى ثلاث فئات: طاقة تلبّي طلباً مؤكداً، واستثمار يجري تجنّبه لتلبية النمو المتوقع، وطاقة تقنية ليس لها مقابل تجاري بعد. ويجب ألا تُدرج الفئة الأخيرة بكامل قيمتها في حساب ROI الأساسي.
كذلك يجب ألا يستند حساب طاقة الذروة إلى اليوم المتوسط. بل يجب محاكاة منحنى وصول الطلبات بالساعة، ومزيج المنتجات، وموجات التقاط الأصناف، والمواعيد النهائية لشركات النقل معاً. منظومة الفرز أو الناقل لا يحقق طاقته الاسمية إذا لم تتمكن التغذية والمخارج من الحفاظ على المعدل نفسه. ويُعد تحليل الاختناقات تحققاً تقنياً من صحة النموذج المالي.
ضع ثلاثة سيناريوهات: متحفّظ ومتوقّع وقوي
يجب إعداد ثلاثة سيناريوهات على الأقل بدلاً من تقدير واحد. ففي السيناريو المتحفّظ، يُفترض نمو منخفض في الحجم، وفترة أطول للتشغيل الأولي، وتدرّج أبطأ للوصول إلى الكفاءة، ونفقات صيانة مرتفعة. ويستند السيناريو المتوقّع إلى القياسات وعرض السعر الذي جرى التحقق منه. أما السيناريو القوي فيفترض نمواً أسرع في الحجم وتبنّي النظام، مع عدم اعتماد الحد النظري للمعدات رغم ذلك. وبذلك تستطيع الإدارة معرفة ما إذا كان الاستثمار مقبولاً في الظروف السلبية أيضاً، وليس في أفضل الظروف فقط.
في تحليل الحساسية، تُغيّر تكلفة العمالة وحجم الطلبات وسعر الصرف والطاقة والصيانة وتأخر التشغيل الأولي وإتاحية النظام، كلٌّ على حدة. والمتغيرات الأكثر تأثيراً في NPV هي المخاطر الرئيسية للمشروع. فعلى سبيل المثال، إذا كانت النتيجة تعتمد بدرجة كبيرة على إتاحية تبلغ 99,5 بالمئة، فإن التكرار الاحتياطي وتنظيم الصيانة وزمن الخدمة تصبح عناصر حاسمة في العقد.
لا تنسَ فترة التدرّج للوصول إلى الأداء المستهدف
لا تعمل الأتمتة بالأداء المستهدف منذ اليوم الأول. إذ تتطلب فترة تدرّج للوصول إلى الأداء المستهدف بسبب تدريب المشغّلين، وتنقية البيانات الرئيسية للمنتجات، والضبط الميكانيكي، وقواعد البرمجيات، ومنحنى تعلّم فريق الصيانة. ويمكن تخصيص قيم أداء تدريجية للأشهر الأولى في النموذج المالي، مثل 50 و70 و85 بالمئة. وقد تنشأ أيضاً تكلفة تشغيل مزدوجة خلال فترة تشغيل العمليتين القديمة والجديدة بالتوازي.
لا يكفي أن يقتصر اختبار القبول على قياس السرعة اللحظية. بل يجب التحقق من حجم المناولة والدقة والإتاحية وسيناريوهات الاستعادة معاً على مدى فترة محددة. وإذا حُدّدت مؤشرات KPI قبل التعاقد، فستستند المنافع الواردة في نموذج الاستثمار ومعايير القبول الفني إلى أساس مشترك.
أخطاء شائعة في حساب ROI
- اختيار النظام وفق متوسط الحجم وتجاهل أيام الذروة.
- استخدام الأجور الإجمالية مع احتساب ناقص لإجمالي تكاليف صاحب العمل والورديات.
- عدم إدراج نفقات الصيانة والتراخيص والطاقة والموظفين المتخصصين بعد الأتمتة.
- اعتبار كامل الطاقة النظرية مبيعات إضافية مباشرة.
- استبعاد أعمال المبنى والحماية من الحريق والشبكة وتنقية البيانات والتكامل من النطاق.
- افتراض تحقق المنفعة بنسبة مئة بالمئة خلال فترة التشغيل الأولي والتعلّم.
- معالجة أثر سعر الصرف والتضخم بطرق مختلفة في الإيرادات والنفقات.
- عدم قياس المنفعة المتحققة بعد المشروع.
متابعة المنافع بعد الاستثمار
يجب ألا تبقى دراسة الجدوى على الرف بوصفها وثيقة موافقة فقط. فقبل التشغيل الأولي، تُثبّت قيم خط الأساس لمؤشرات KPI، وتُجرى القياسات بعد تشغيل النظام بالتعريفات والفترات الزمنية نفسها. وتُتابع شهرياً المخرجات في الساعة، وعدد بنود الطلبات لكل فرد، ودقة الطلبات، والإتاحية، وساعات الصيانة، والطاقة، والعمل الإضافي، وتكلفة المعالجة للوحدة. ويُصنّف سبب الانحراف بحسب ارتباطه بالحجم أو العملية أو التقنية أو التنظيم.
إذا لم تتحقق المنفعة المتوقعة، فيجب ألا تكون الاستجابة الأولى هي إلقاء اللوم على المعدات. فقد يحدّ توزيع المنتجات، أو تخطيط موجات الالتقاط، أو بدء الورديات، أو الانضباط في إعادة تزويد مواقع الالتقاط، أو إحدى قواعد WMS من الطاقة التقنية. ويجب على فريق التحسين المستمر إعادة تقييم الاختناقات بانتظام باستخدام بيانات الأتمتة.
قائمة تحقق قبل اتخاذ القرار
قبل تقديم العرض إلى الإدارة، يجب أن تكون إجابات الأسئلة التالية جاهزة: هل حدود النطاق واضحة؟ هل استُخدمت بيانات فترة ذروة واحدة على الأقل؟ هل جرى التحقق من وفورات العمالة على مستوى الوظائف والورديات؟ هل تشمل CAPEX أعمال المبنى والتكامل؟ هل حُسبت OPEX لفترة تتراوح بين خمس وعشر سنوات؟ هل ثبت المقابل التجاري للزيادة في الطاقة التشغيلية؟ هل أُضيفت تكلفة التدرّج للوصول إلى الأداء المستهدف والتشغيل المتوازي؟ هل يظل المشروع مقبولاً في السيناريو المتحفّظ؟
إن نموذج ROI المُعدّ جيداً لأتمتة المستودعات لا يقتصر على دعم قرار الاستثمار، بل يحدّد أيضاً مؤشرات KPI التي سيستند إليها التصميم والنتائج التي ستُتابع بعد التشغيل الأولي. ولقياس العملية واختيار المزيج التقني المناسب ووضع خارطة طريق قابلة للتنفيذ، يمكنكم الاستفادة من نهج الاستشارات في الأتمتة .
الأسئلة الشائعة
ما فترة الاسترداد المثالية لأتمتة المستودعات؟
لا توجد فترة مثالية واحدة. إذ تحدّدها تكلفة رأس المال ومخاطر القطاع وعمر المعدات وخطة النمو. وغالباً ما تقارن المنشآت نتائج NPV وIRR، إلى جانب فترة الاسترداد البسيطة، بحدود قبول الاستثمار المعتمدة لديها.
هل يكون الاستثمار في الأتمتة مجدياً إذا لم يُخفّض عدد الموظفين؟
نعم. فتلبية الحجم المتزايد بالفريق نفسه، وتقليل العمل الإضافي، وزيادة الدقة، وتأجيل الاستثمار في المساحة، وتحسين مستوى الخدمة، كلها منافع قوية. لكن يجب توضيح المقابل المالي القابل للقياس لكل منفعة.
ما المدة الزمنية بالسنوات التي ينبغي اعتمادها لحساب ROI؟
تُعتمد عادةً فترة تتراوح بين خمس وعشر سنوات. وينبغي اختيار المدة بما يتوافق مع العمر الاقتصادي للمعدات، ودورة تجديد البرمجيات، ومدة الإيجار، والخطة الاستراتيجية للمنشأة. وعلى المدى الطويل، يجب عدم إغفال أعمال الصيانة والتجديد والقيمة المتبقية.